O que você vai ter no final
Ao terminar, cada gasto do negócio tem uma etiqueta, e a etiqueta sai do mesmo critério aplicado na mesma ordem: custo fixo, custo ou despesa variável, investimento, custo direto, despesa de estrutura ou perda. Com a lista pronta, você passa a enxergar quais gastos sobem a cada venda nova e quais continuam iguais mesmo em um mês fraco.
O custo de fazer isso está na primeira passada. Reunir três meses de extratos e faturas e classificar linha por linha costuma levar de uma a duas horas. A manutenção depois é pequena: os gastos novos entram no mesmo critério em poucos minutos por mês.
Por que a categoria muda a decisão
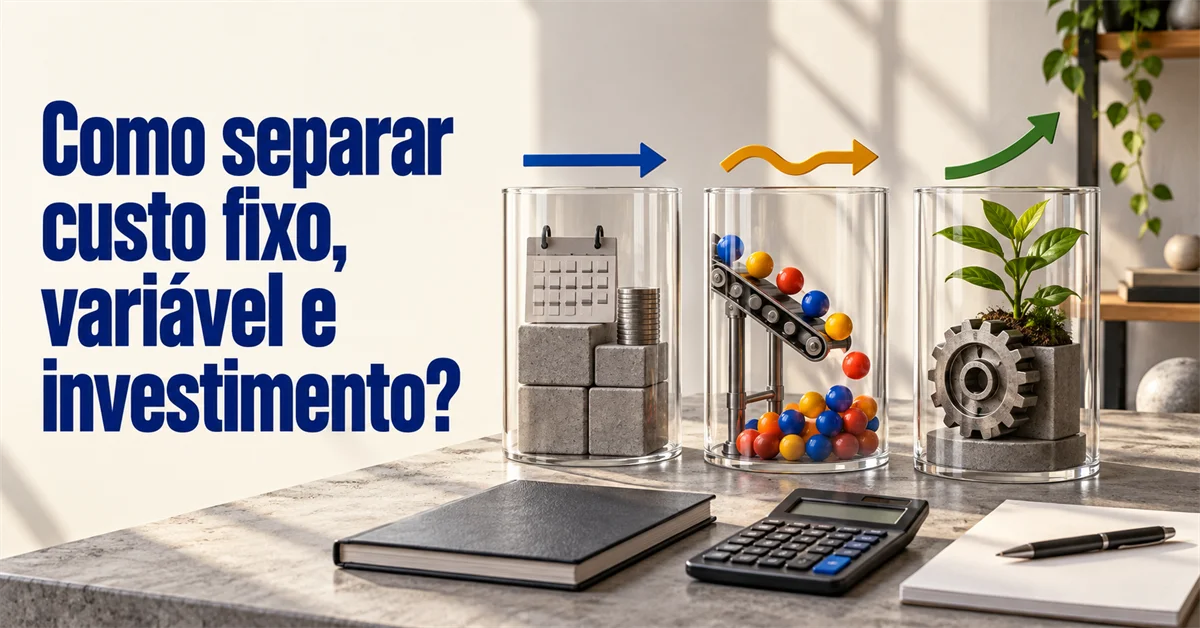
Duas perguntas diferentes costumam ser tratadas como uma só. A primeira é de comportamento: esse gasto muda quando o volume de vendas muda? A segunda é de natureza: esse gasto é consumido naquilo que você vende, serve à estrutura que existe para vender, ou vai gerar benefício por vários períodos?
O material do Sebrae sobre custos fixos e variáveis responde à primeira pergunta. Fixo é o gasto que ocorre todo mês mesmo sem faturamento, como aluguel, energia, folha de pagamento, pró-labore e parcelas de empréstimo. Variável é o que acompanha o movimento: impostos sobre a venda, comissões, custo das mercadorias vendidas, taxas de cartão, frete e perdas com inadimplência. Com essa divisão, a negociação do aluguel e a redução de consumo atacam o bloco fixo; a troca de insumo, de taxa ou de frete ataca o variável.
A segunda pergunta vem da contabilidade de custos. Investimento é o gasto destinado a bens e serviços que vão gerar benefício por vários períodos, registrado no ativo e baixado conforme o uso, a venda, o consumo ou a desvalorização. Custo é o gasto incluído na produção do que a empresa entrega. Despesa é o gasto das áreas administrativa, comercial e financeira.
Essa distinção explica o erro mais caro de quem só olha o extrato: a compra de um equipamento consome caixa no dia do pagamento, mas não é despesa daquele mês inteiro. O bem fica no ativo e o consumo dele entra no resultado aos poucos, na forma de depreciação, que aparece no bloco dos gastos fixos porque não depende das vendas. Quem lança o equipamento como despesa do mês inteiro conclui que houve prejuízo em um mês que, na prática, apenas consumiu caixa.
Caixa e resultado são medidas diferentes, e as duas importam. Uma empresa pode ter lucro e ainda assim fechar por falta de capital de giro, quando o dinheiro sai antes de entrar. Classificar o gasto é o que permite ver as duas coisas sem misturá-las.
O quadro de classificação
| Categoria | Pergunta que decide | Exemplos nas fontes consultadas | O que muda na decisão |
|---|---|---|---|
| Custo fixo | O gasto continua existindo em um mês sem venda? | Aluguel, energia, água, internet, folha de pagamento, pró-labore, parcelas de empréstimo, manutenção e depreciação do imóvel | Reduz-se por renegociação e mudança de estrutura; queda nas vendas não alivia o bloco |
| Custo ou despesa variável | O valor acompanha o volume vendido? | Impostos sobre a venda, comissões, custo das mercadorias vendidas, taxas de cartão, frete, inadimplência | Reduz-se por unidade vendida e mostra o que sobe a cada venda nova |
| Investimento | O benefício dura vários períodos e o bem é usado na operação? | Bens tangíveis usados na produção ou na comercialização, com uso esperado acima de doze meses, incluindo instalação e preparação para o uso | Consome caixa na data do pagamento e entra no resultado aos poucos |
| Custo direto e despesa de estrutura | O gasto é consumido na entrega ou sustenta a administração, o comercial e o financeiro? | Produção: matéria-prima consumida, mão de obra da produção, manutenção de máquinas, aluguel e seguro da produção. Estrutura: gastos administrativos, comerciais e financeiros | Mostra se o gasto está preso ao que você entrega ou à estrutura que existe para vender |
Antes de começar
Você precisa de três coisas: os extratos da conta da empresa dos últimos três meses e a fatura do cartão usado no negócio, a lista de contas que se repetem todo mês e a relação das compras de bens duráveis feitas no período, como equipamento, móvel, ferramenta ou licença de software.
Antes da classificação, vale resolver um problema anterior: contas pessoais e da empresa no mesmo lugar. Pesquisa do Sebrae citada em material do Sebrae RS mostrou que 60% dos empreendedores já usaram recursos pessoais para pagar contas da empresa. Com as duas coisas misturadas, não existe classificação confiável, porque o gasto pessoal entra na conta do negócio e distorce a leitura do resultado.
O que não é necessário: sistema de gestão, plano de contas contábil, vocabulário técnico ou refazer o preço de venda. A classificação serve para ler o negócio; a parte fiscal e a formação de preço são outra conversa, com o contador. Formar preço a partir dessa lista é outra decisão, em Como calcular o preço de venda sem esquecer custos.
Passo a passo
1. Junte três meses de gastos e marque o que se repete
Três meses cobrem um mês atípico. Percorra os extratos e a fatura e marque toda saída. Gastos parecidos que aparecem nos três meses são candidatos fortes a fixo; saídas que só existem em meses de venda alta são candidatas a variável.
2. Tire da lista o que é pessoal
O que não é do negócio sai antes da classificação. Se sobrou algum gasto de uso misto, como carro, celular ou internet da casa, defina um critério de rateio e escreva ao lado da linha, para não mudar o percentual a cada mês.
3. Faça a pergunta do mês sem venda
Para cada gasto, responda: se as vendas caírem a zero neste mês, esse pagamento continua? Se a resposta é sim, é custo fixo. É o teste que a orientação do Sebrae usa para separar o bloco que existe independentemente do faturamento.
4. Confirme o que sobe com a venda
Para o que sobrou, verifique se o valor cresce quando o volume cresce: mercadoria vendida, comissão, imposto sobre a venda, taxa de cartão, frete, perda por inadimplência. Se cresce, é variável. Uma checagem importante: o gasto pode ter valor parecido todo mês e ainda ser variável, se ele acompanha o movimento e só não variou porque as vendas estavam estáveis.
5. Separe o que gera benefício por vários períodos
Bens de uso durável usados na operação, com expectativa de uso superior a doze meses e custo que dá para medir, entram como investimento, e não como despesa do mês. O que foi gasto para instalar, montar e colocar o bem em condições de uso faz parte do investimento, não é despesa solta.
6. Divida o restante entre o que você entrega e a estrutura
Gasto consumido na produção ou na entrega do que você vende é custo direto. Gasto das áreas administrativa, comercial e financeira é despesa de estrutura. Essa divisão mostra o que está preso ao produto ou serviço e o que existe apenas para a empresa funcionar.
7. Registre o investimento no tempo
O valor do bem entra como investimento na data da compra e o consumo dele entra no resultado aos poucos, na forma de depreciação, que se comporta como gasto fixo mensal. O parcelamento é decisão de caixa: pagar em doze vezes não transforma um equipamento em doze despesas mensais.
8. Deixe perda e desperdício fora das três categorias
Perda é gasto não planejado e involuntário, como material deteriorado por um defeito anormal do equipamento. Desperdício é gasto ligado a ineficiência operacional, que não agrega valor ao que a empresa vende. Os dois têm lugar na lista, em linha separada. Somá-los ao variável esconde o problema em vez de mostrá-lo.
9. Escreva o critério e revise com o contador
Uma linha por conta, com a categoria e o motivo, resolve. O critério precisa ser seu, não o do software. Leve a lista ao contador para separar o que é leitura de gestão do que é regra fiscal; se as duas classificações ficarem diferentes, isso é normal, desde que você não misture as duas na mesma planilha.
Como saber que deu certo
- A soma dos gastos fixos fica estável de um mês para o outro, mesmo quando a venda cai.
- Você aponta, sem consultar ninguém, quais gastos sobem a cada venda nova.
- Uma compra de equipamento não derruba o resultado do mês da compra, mas aparece no caixa daquele mês.
- Nenhuma linha da lista ficou sem categoria por falta de resposta: o que você não sabia foi marcado como “a confirmar” e levado ao contador.
- A lista de gastos fixos para de mudar de tamanho a cada mês.
Erros comuns
- Classificar pelo nome da conta. “Imposto” e “manutenção” não definem categoria; o que define é o comportamento do gasto e por quanto tempo ele gera benefício.
- Lançar a parcela do boleto como despesa do mês. A parcela é movimento de caixa; o que entra no resultado é o consumo do bem, diluído no tempo.
- Trocar investimento por despesa, e o contrário. O primeiro achatamento derruba um mês inteiro; o segundo esconde gasto já consumido e faz o resultado parecer melhor do que é.
- Misturar contas pessoais e da empresa. Com as duas no mesmo lugar, nenhuma categoria se sustenta.
- Confundir saldo de caixa com lucro. Um mês de caixa positivo pode vir de venda parcelada que ainda não virou dinheiro; um mês de caixa negativo pode acompanhar resultado positivo.
- Guardar o critério só na cabeça. Sem a regra escrita, a mesma conta muda de categoria quando muda quem lança.
Variações conforme o negócio
No comércio, o peso maior costuma estar na mercadoria vendida e nas taxas de cartão, que são variáveis. Em serviços, mão de obra direta e insumos do serviço são custo, enquanto aluguel, internet e assinaturas de software formam o bloco fixo. Em negócios que dependem de equipamento caro, a depreciação ganha peso dentro dos fixos. Para quem trabalha como MEI e sem contabilidade formal, o critério é o mesmo: o comportamento do gasto não muda porque a empresa é pequena.
Próximo passo
Comece pelos três meses de extrato e classifique apenas os dez maiores gastos. Com dez linhas já aparece o padrão: o que sustenta o negócio mesmo sem vender nada e o que só existe quando vende. Depois disso, a leitura serve para decidir onde cortar e o que revisar na gestão, sem misturar a classificação do gasto com o cálculo do preço.
Experiências e dúvidas dos leitores
0 contribuiçãos da comunidade · como isto funciona
Seja o primeiro a compartilhar uma experiência ou tirar uma dúvida.
Compartilhe sua experiência ou tire uma dúvida